Découvrez la santé économique de la région - IMAGE PME : 2e trimestre 2026
Votre cabinet vous présente les résultats de l’Observatoire Image PME pour le 2ᵉ trimestre 2026 en Occitanie, publié par l’Ordre des Experts-Comptables.
L'analyse de l'évolution trimestrielle de l'activité des TPE-PME
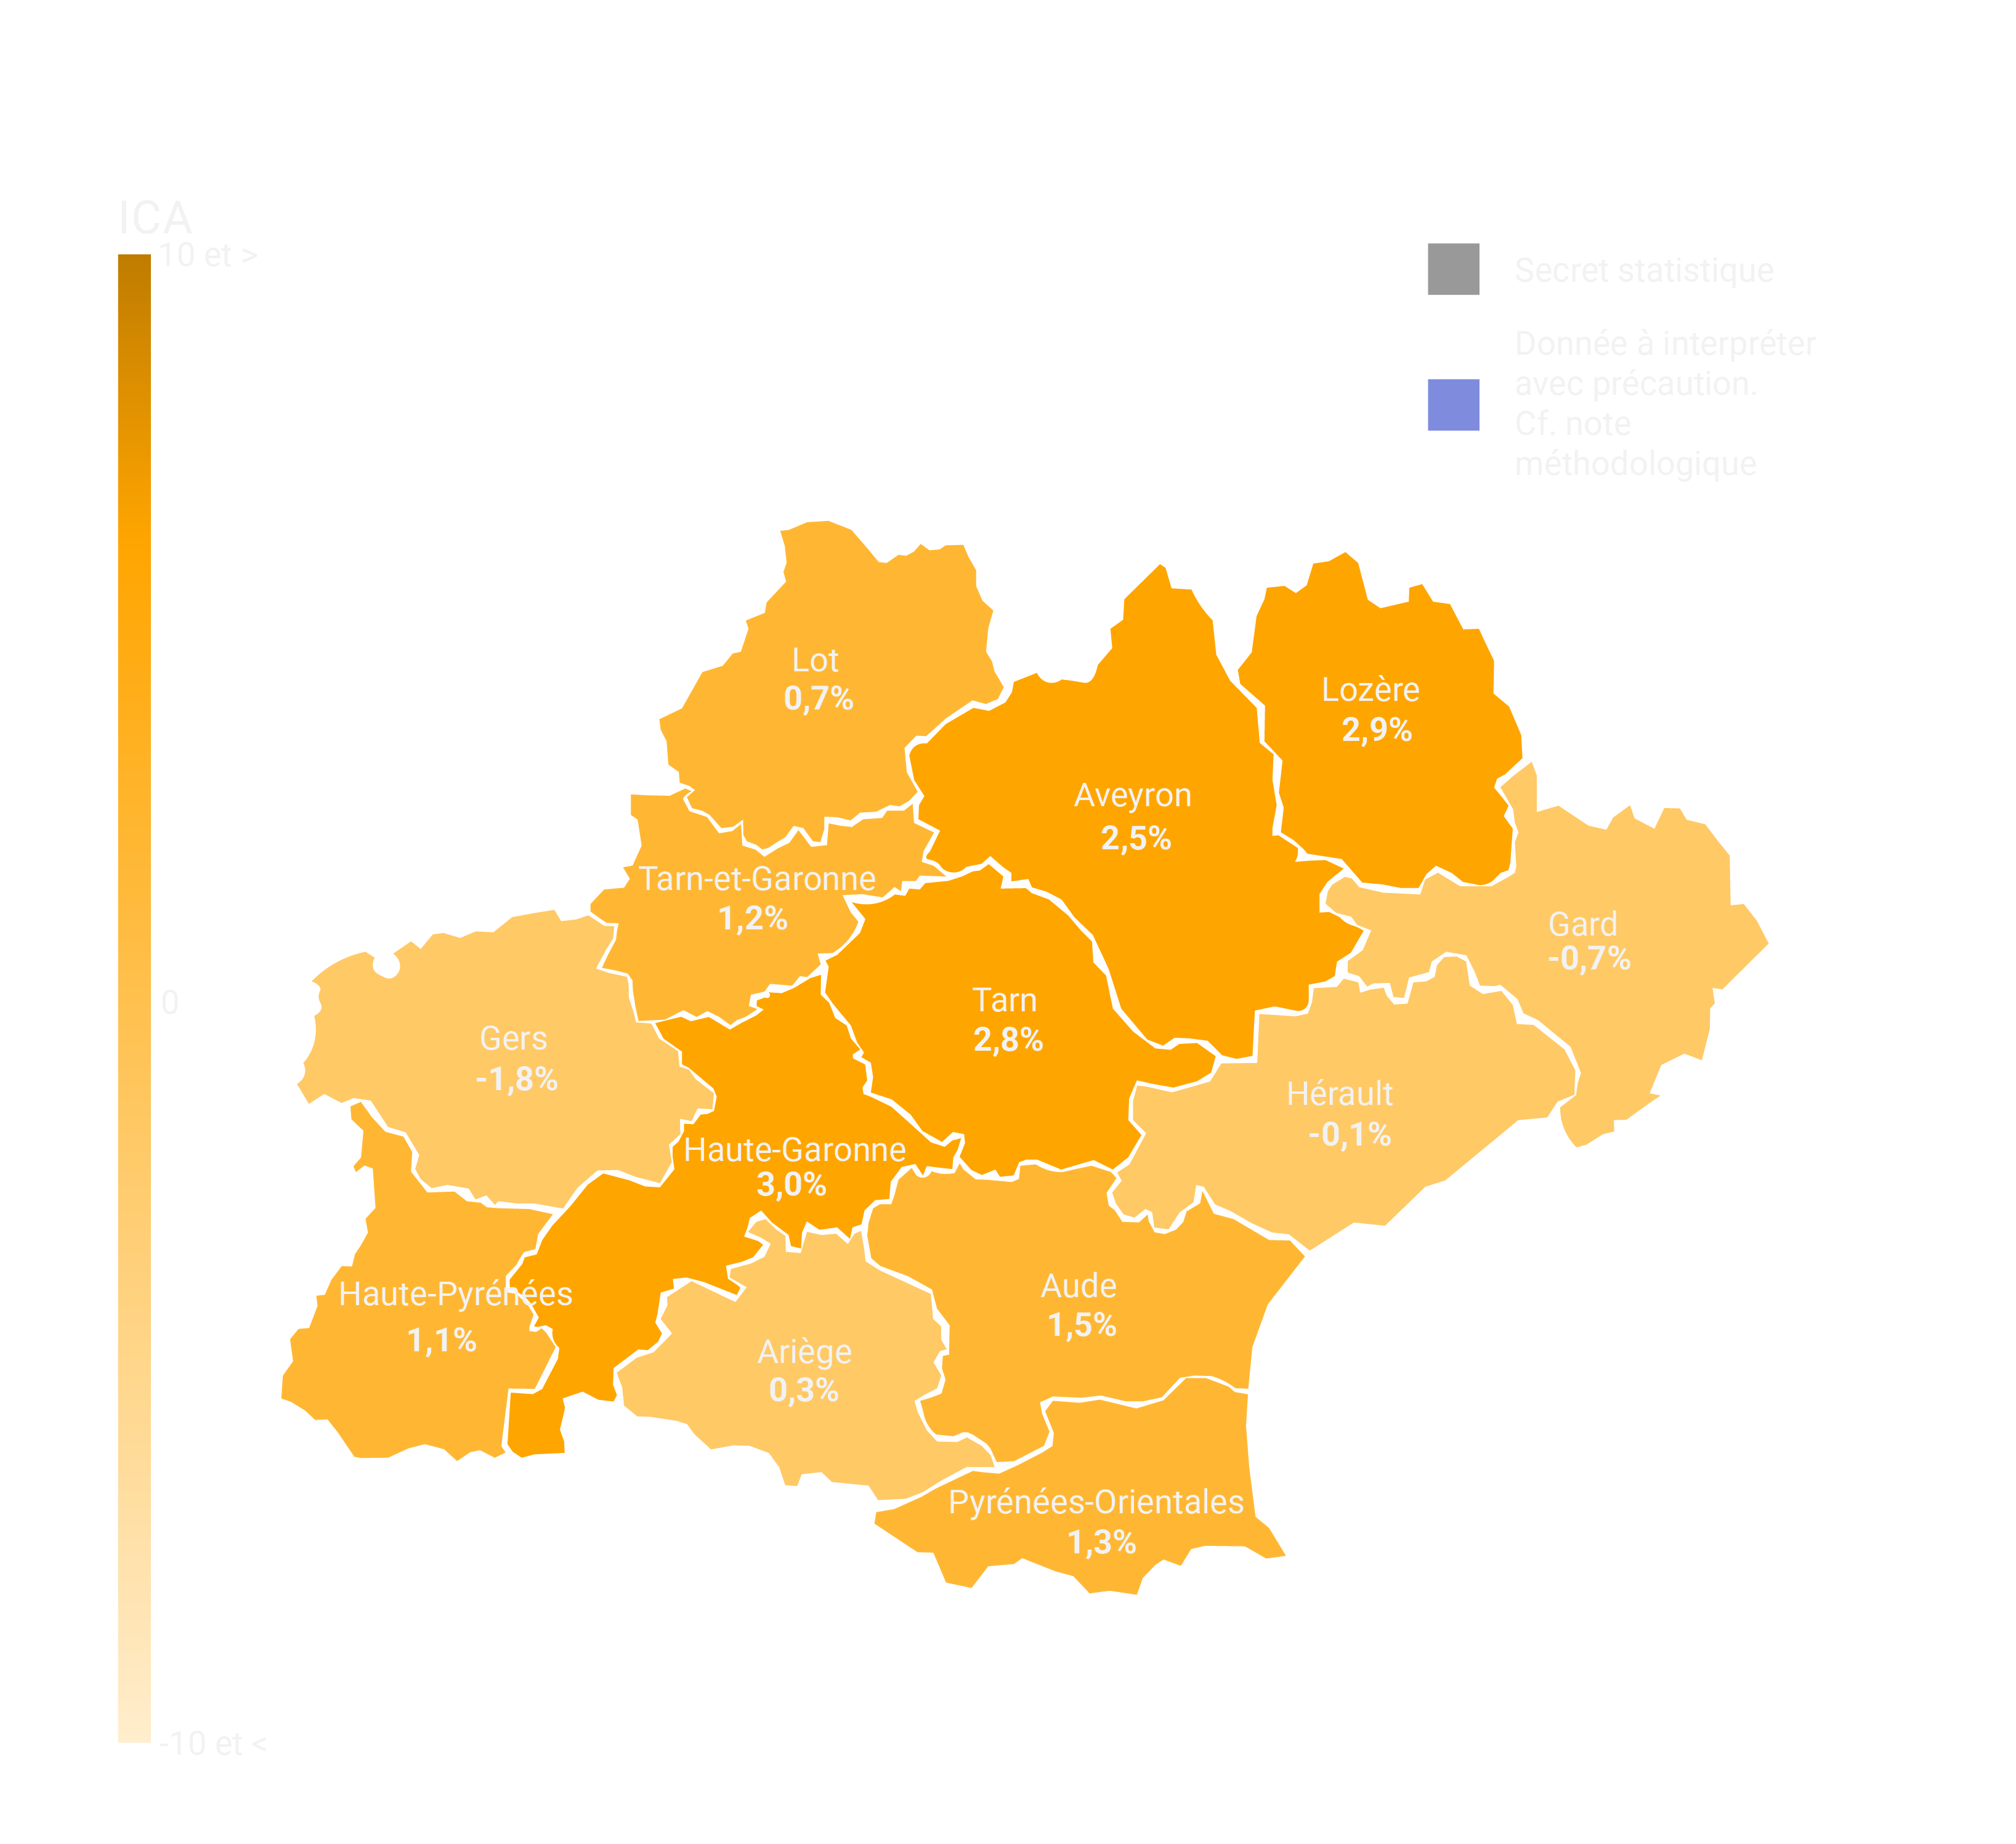
- Au 2e trimestre 2026, l’indice de chiffre d’affaires (ICA) des 71 000 TPE-PME d’Occitanie de notre échantillon (cf. méthodologie) indique une hausse de CA de 1,1% en valeur par rapport au 2e trimestre 2025. Il s’agit du premier trimestre de progression de l’activité, après dix trimestres consécutifs de recul. Dans le détail, l’activité a légèrement augmenté en avril, a fortement progressé en mai avant de reculer de façon importante en juin. L’indice de chiffre d’affaires cumulé (ICAC) révèle, quant à lui, une légère hausse de CA de 0,3% depuis le début de l’année. Cette performance les place au 5e rang du classement national avec un résultat supérieur de 0,3 point à la moyenne française (+0,8%). Parallèlement, selon le rapport Altares du 2e trimestre 2026, le nombre de défaillances a augmenté de manière importante (+6,8%, soit 1 533 défaillances).
- Il convient également de noter que les résultats présentés dans cette analyse ne sont pas corrigés de l’inflation. Selon l’Insee, les prix à la consommation ont augmenté de 1,8% en juin 2026 sur les douze derniers mois. Cette progression est principalement portée par la hausse des prix de l’énergie, en particulier des produits pétroliers (+11,2% sur un an), ainsi que, dans une moindre mesure, par celle des services (+1,8% sur un an). L’Insee révèle également que l’inflation a accéléré au mois de juillet pour atteindre +2,1% sur un an.
+0,3 %
de hausse cumulée de CA
sur la période du 1er au 2e
trimestre 2026 par rapport
à la période du 1er au 2e
trimestre 2025
*L’indice de chiffre d’affaires (ICA) mesure l’évolution du CA moyen entre une période (ici un trimestre) et la même période de l’année précédente, avec correction des jours ouvrés. **L’indice de chiffre d’affaires cumulé (ICAC) mesure l’évolution du CA moyen de la période du 1er trimestre de l’année N au dernier trimestre présenté de l’année N, par rapport au CA moyen de la même période de l’année N-1, avec correction des jours ouvrés.
L'évolution de l'activité par secteur
Boulangerie et boulangerie-pâtisserie (10.71C)
Les TPE-PME de boulangerie-pâtisserie de notre échantillon enregistrent une baisse de CA de 2,9% (en valeur) au 2e trimestre 2026 comparativement au 2e trimestre 2025. En cumulé depuis le début d’année, elles affichent une diminution de 1,7%. Les entreprises du secteur demeurent confrontées à la hausse des coûts des matières premières et de l’énergie, tandis que le pouvoir d’achat des ménages limite les possibilités d’augmenter les prix de vente. Dans ce contexte, les boulangeries et boulangeries pâtisseries poursuivent la diversification de leur offre, notamment à travers le développement du snacking et de la petite restauration, qui représentent 17% de leur chiffre d’affaires en 2025, selon Xerfi. Parallèlement, la concurrence des enseignes continue de se renforcer : selon Food Service Vision, la part de marché de la boulangerie-pâtisserie chaînée est passée de 11% en 2023 à 13% en 2025. Toutefois, le recul des défaillances d’entreprises (-4% au 2e trimestre 2026, selon Altares) constitue un signal positif pour le secteur.
-1,7 %
de baisse cumulée de CA sur la période du 1er au 2e trimestre 2026 par rapport à la période du 1er au 2e trimestre 2025
Construction (F)
Les TPE-PME de la construction de l’échantillon voient leur CA augmenter de 3,1% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, la hausse du CA du secteur atteint 0,7%. D’après la FFB, le logement neuf poursuit sa progression : +42,6% pour les mises en chantier et +13,3% pour les permis de construction en glissement annuel sur trois mois à fin avril 2026. Le non résidentiel neuf, quant à lui, se trouve plus en retrait, avec des surfaces commencées et autorisées en hausses respectives de 8,8% et 2,1%. Toutefois, le recul de l’activité en amélioration-entretien, amorcée fin 2024, s’est accéléré au 1er trimestre 2026, à -2,6% en volume.
+0,7 %
de hausse cumulée de CA sur la période du 1er au 2e trimestre 2026 par rapport à la période du 1er au 2e
Travaux d’installation d’équipements thermiques et de climatisation (43.22B)
L’indice de chiffre d’affaires des structures d’installation d’équipements thermiques et de climatisation progresse de 12,5% au 2e trimestre 2026 comparé au 2e trimestre 2025. En cumulé depuis le début d’année, le CA du secteur augmente de 5,3%.
+5,3 %
de hausse cumulée de CA sur la période du 1er au 2e trimestre 2026 par rapport à la période du 1er au 2e trimestre 2025
Commerce de voitures et de véhicules automobiles légers (45.11Z)
Les commerces de voitures et véhicules légers de notre échantillon affichent un nouveau trimestre de recul de CA : -7,9% en valeur au 2e trimestre 2026 et -7,7% en cumulé depuis le début d’année. Toutefois, selon la Plateforme automobile (PFA), à partir des données compilées par AAA Data, les immatriculations de voitures particulières neuves poursuivent leur hausse en juin 2026 (+11,4% sur un an, avec deux jours ouvrés supplémentaires par rapport à juin 2025), après +3,7% en mai et -0,3% en avril. Cette progression est portée par les véhicules électriques, dont les immatriculations augmentent de 94% sur un an, soutenues par le maintien des dispositifs d’aide. L’électrique représente désormais 30% du marché, contre 17% un an plus tôt. À l’inverse, les motorisations essence (-24%) et diesel (-49%) poursuivent leur repli. Quant au marché de l’occasion, il recule de 1% en juin sur un an, malgré la forte progression des ventes de véhicules électriques d’occasion (+73%). Enfin, les défaillances d’entreprises augmentent de 11% au 2e trimestre 2026, selon Altares.
-7,7 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Entretien et réparation de véhicules automobiles légers (45.20A)
Les TPE-PME d’entretien et réparation de véhicules automobiles légers de l’échantillon affichent un second trimestre de hausse de CA : +3,2% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, la croissance d’activité s’élève à 3,7%. Selon le baromètre d’idGarages, le prix moyen de l’entretien et de la réparation automobile progresse de 8,7% au 1er trimestre 2026 par rapport au 1er trimestre 2025, sous l’effet de la hausse du coût des pièces et des taux horaires de main-d’œuvre. La sophistication croissante des véhicules requiert des compétences davantage spécialisées ainsi que des pièces plus coûteuses : selon l’Observatoire des motorisations de BCA Expertise, le coût moyen d’un sinistre sur un véhicule électrique ou hybride dépasse de 23,2% en 2025 celui d’un véhicule thermique, contre 13,7% en 2022. Enfin, les défaillances d’entreprises progressent fortement (+28%) au 2e trimestre 2026, selon Altares.
+3,7 %
de hausse cumulée de CA sur
la période du 1er au 2e
trimestre 2026 par rapport à
la période du 1er au 2e
trimestre 2025
Commerce de détail de viandes et de produits à base de viande en magasin spécialisé (47.22Z)
Les commerces de détail de viandes de notre échantillon voient leur chiffre d’affaires augmenter de 1,8% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, ils affichent une hausse d’activité de 1,9%. Selon Agreste, la production abattue de viande ovine en France est en hausse de 7% sur les cinq premiers mois cumulés de 2026. En revanche, d’après l’Institut de l’élevage Idele, la consommation de viande ovine en France s’est nettement repliée au début de l’été, pénalisée à la fois par la fin des fêtes religieuses musulmanes et par la succession d’épisodes de fortes chaleurs. Ce recul de la demande exerce une pression baissière sur les cours de la viande. Ainsi, selon le Baromètre des commerces de bouche, le chiffre d’affaires des boucheries-charcuteries-traiteurs a reculé en moyenne de 0,9% au 2e trimestre 2026.
+1,9 %
de hausse cumulée de CA sur
la période du 1er au 2e
trimestre 2026 par rapport à
la période du 1er au 2e
trimestre 2025
Commerce de détail de produits pharmaceutiques en magasin spécialisé (47.73Z)
Les pharmacies de l’échantillon affichent un nouveau trimestre de croissance : +4% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, la hausse s’élève à 3,3%. Toutefois, selon GERSData pour Le Moniteur des Pharmaciens, les entreprises du secteur sont confrontées au recul des volumes de prescriptions sous l’effet de politiques de maîtrise des dépenses de santé, ainsi qu’aux baisses de prix appliquées à plus de 2 000 références de médicaments depuis janvier 2026. À l’inverse, la prévention et la vaccination constituent des relais de croissance, la vaccination représentant près de 3% du chiffre d’affaires du réseau officinal en avril 2026. Enfin, si les défaillances d’entreprises reculent de 16% au 2e trimestre 2026, selon Altares, les fermetures d’officines demeurent nombreuses, avec 245 fermetures en 2025 après 250 en 2024, d’après le Conseil national de l’Ordre des pharmaciens.
+3,3 %
de hausse cumulée de CA sur
la période du 1er au 2e
trimestre 2026 par rapport à
la période du 1er au 2e
trimestre 2025
Commerces de détail d’optique (47.78A)
Les opticiens de notre échantillon voient leur activité stagner au 2e trimestre 2026 en valeur. En cumulé depuis le début d’année, les entreprises du secteur enregistrent une baisse de CA de 0,8%. Selon le baromètre de conjoncture du Rassemblement des Opticiens de France (ROF) réalisé par Xerfi, le nombre d’ordonnances traitées recule de 9% en mai 2026 sur un an. De plus, dans un contexte de ralentissement des volumes, les prix de vente moyens poursuivent leur progression : modérée pour les verres correcteurs (91,5 euros en mai 2026 contre 90 euros un an plus tôt) et les montures optiques (80 euros contre 79 euros), mais plus soutenue pour les solaires afocales (61,5 euros contre 58 euros). Par ailleurs, le secteur continue de bénéficier de la progression des troubles visuels liés à l’usage croissant des écrans. Selon l’Association Nationale pour l’Amélioration de la Vue, plus de 10 millions d’actifs souffrent de fatigue visuelle. Enfin, signal positif pour le secteur, les défaillances d’entreprises reculent de 6% au 2e trimestre 2026, selon Altares.
-0,8 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Transports routiers de fret de proximité (49.41B)
Les TPE-PME des transports de fret de notre échantillon affichent une hausse de CA de 5,2% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, les entreprises du secteur voient leur activité progresser de 3,7%. Toutefois, selon la Fédération nationale des transports routiers (FNTR), après un 1er trimestre 2026 marqué par une forte hausse des coûts du carburant, l’activité se stabilise à un niveau bas au 2e trimestre. Les entreprises du secteur restent confrontées à une demande fragile, à une forte sensibilité aux coûts énergétiques, à des marges sous pression et à une visibilité économique limitée. En matière d’emploi, après le repli du 1er trimestre, la FNTR observe une stabilisation des effectifs de conducteurs, traduisant un ajustement des entreprises à un niveau d’activité plus faible. Les investissements demeurent, quant à eux, limités au renouvellement du parc, sans véritable dynamique d’augmentation des capacités. Enfin, signal positif pour le secteur, les défaillances d’entreprises reculent de 2% au 2e trimestre, selon Altares.
+3,7 %
de hausse cumulée de CA sur
la période du 1er au 2e
trimestre 2026 par rapport à
la période du 1er au 2e
trimestre 2025
Hôtels et hébergement similaire (55.10Z)
Les hôtels de notre échantillon ont vu leur CA reculer de 3% au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, le secteur affiche un repli de l’activité de 3,3%. Selon Atout France, les nuitées en hôtellerie ont légèrement augmenté (+1,6% entre février et avril 2026) avec une légère progression du taux d’occupation (+1% entre janvier et avril 2026). L’augmentation de 2,6% des réservations aériennes à destination de la France entre juin et août 2026 témoigne d’une attractivité touristique toujours solide. D’après le 71e baromètre de l’Hôtellerie publié par Extendam-MKG Consulting, le marché hôtelier français enregistre un RevPAR (revenu par chambre) en hausse de 3,6% en juin 2026 sur un an. Cette progression repose sur une amélioration du taux d’occupation (+1,2 point), conjuguée à une augmentation des tarifs de 2%, permettant au marché de maintenir une croissance régulière.
-3,3 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Restauration traditionnelle (56.10A)
Les restaurants traditionnels de l’échantillon affichent un nouveau recul d’activité : -7% au 2e trimestre 2026 comparativement au 2e trimestre 2025. En cumulé depuis le début d’année, leur chiffre d’affaires diminue de 7,1%. D’après la revue stratégique de juin 2026 établie par Food Service Vision, le secteur reste fragilisé par le recul de la fréquentation (-2% en avril et mai 2026) dans un environnement économique marqué par la hausse des prix et les arbitrages de consommation, enregistrant une baisse de CA de 3% sur la même période. En effet, en mai, un consommateur sur trois a déclaré avoir réduit ses sorties au restaurant, soit plus du double qu’à la même période en 2025. Face à une hausse persistante des coûts (énergie, loyers, salaires), mettant sous pression la marge des restaurants, ces derniers optimisent leurs approvisionnements tout en privilégiant des produits plus économiques et des circuits d’achat directs. Selon Altares, le taux de défaillance des restaurants traditionnels en France a augmenté de 6,4% sur le 2e trimestre 2026.
-7,1 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Restauration de type rapide (56.10C)
Les restaurants de type rapide de notre échantillon voient leur chiffre d’affaires repartir à la hausse : +3,7% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, l’activité du secteur demeure stable. Selon la 16e édition du Congrès du Snacking, le CA du marché de la restauration rapide progresse de 4,2% en 2026 à périmètre non constant. En revanche, derrière la dynamique des ouvertures, les signaux de tension se multiplient : inflation, fréquentation plus fragile, panier moyen sous pression, arbitrages de consommation persistants, guerre des prix, montée en puissance de la grande distribution et du prêt-à-consommer (avec +4,2% de croissance en 2026), retour en force des commerces de proximité, etc. Les restaurants rapides doivent donc adapter leur offre aux nouveaux modes de consommation en privilégiant la rapidité et la diversification de leurs services afin de répondre à une clientèle en quête de gain de temps. Selon Altares, les défaillances augmentent de 13,9% sur le 2e trimestre 2026.
0 %
stagnation du cumul de CA sur
la période du 1er au 2e
trimestre 2026 par rapport à
la période du 1er au 2e
trimestre 2025
Débits de boissons (56.30Z)
Les débits de boissons de l’échantillon enregistrent un nouveau trimestre de recul de CA : -7% en valeur lors du 2e trimestre 2026 comparativement au 2e trimestre 2025. En cumulé depuis le début d’année, leur activité se replie de 6,7%. Selon Altares, le nombre de défaillances des débits de boissons a diminué de 2,7% sur le 2e trimestre 2026. D’après le baromètre Sowine, l’intérêt des Français pour les spiritueux connaît une baisse significative en 2026 : -36%, soit un recul de 5 points par rapport à 2025. De plus, la part des non-consommateurs d’alcool progresse légèrement (18%, +1 point). A la suite de l’élargissement de l’offre et de l’intensification de la concurrence, les débits de boissons doivent miser sur la différenciation (spécialisation sur des produits spécifiques, diversité de l’offre, prix attractifs, etc.). En effet, cette pression concurrentielle s’ajoute à une pression sur le pouvoir d’achat des consommateurs du fait du contexte d’inflation élevée observé ces dernières années.
-6,7 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Agences immobilières (68.31Z)
Les agences immobilières de l’échantillon voient leur activité reculer au 2e trimestre 2026 : -1,9% en valeur par rapport au 2e trimestre 2025. En cumulé depuis le début d’année, leur chiffre d’affaires diminue de 2,4%. Selon la FNAIM, les volumes de transactions ralentissent : après avoir atteint un pic à 958 000 ventes à la fin février 2026, le marché a perdu 17 000 transactions en deux mois, dans un contexte géopolitique incertain. Les prix immobiliers demeurent toutefois quasiment stables au premier semestre 2026 (-0,1% sur un an). Par ailleurs, selon Meilleurtaux, le taux moyen des prêts immobiliers remonte légèrement à 3,24% au 2e trimestre 2026, après 3,22% au 1er trimestre. Quant à l’offre locative, elle connaît une première amélioration après plusieurs années de recul, avec une hausse de 12,5% du nombre de logements à louer au premier semestre 2026 par rapport à la même période de 2025, selon l’Observatoire immobilier Bien’ici. Enfin, le recul des défaillances d’entreprises (-4,9% au 2e trimestre 2026, selon Altares) constitue un signal positif pour le secteur.
-2,4 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Coiffure (96.02A)
Les entreprises de coiffure de l’échantillon affichent une nouvelle diminution de CA : -2% en valeur au 2e trimestre 2026 par rapport au 2e trimestre 2025 et en cumulé depuis le début d’année. Cette tendance est également observée par le baromètre d’activité du commerce indépendant publié par l’Échommerces, qui fait état d’un recul plus marqué de 3,4% au 2e trimestre 2026. Si les entreprises de coiffure restent confrontées à la hausse des charges et du coût des matières premières, elles doivent également composer avec des visites moins fréquentes des clients, liées aux tensions sur leur pouvoir d’achat. Par ailleurs, les TPE-PME de coiffure font face à la concurrence croissante des barbershops, qui proposent des coupes pour hommes à bas prix, ainsi qu’à des difficultés persistantes de recrutement. Ainsi, les entreprises du secteur poursuivent le développement de prestations à plus forte valeur ajoutée. Enfin, la forte progression des défaillances d’entreprises de coiffure au 2e trimestre 2026 (+12,2%), selon Altares, témoigne des difficultés du secteur.
-2 %
de baisse cumulée de CA sur la
période du 1er au 2e trimestre
2026 par rapport à la période
du 1er au 2e trimestre 2025
Sources & méthodologie
Les données proviennent de la base de données Statexpert, construite à partir des télédéclarations sociales et fiscales réalisées par les experts-comptables pour le compte de leurs clients, les TPE-PME. Les données présentées ici sont issues des informations provenant des déclarations mensuelles et trimestrielles de TVA (EDI-TVA). Il s’agit du chiffre d’affaires (CA) déclaré par les entreprises sur les déclarations de TVA des périodes concernées.
Les données trimestrielles sont basées sur un échantillon d’environ 63 000 entreprises au niveau régional. Les données ont été calculées sur un périmètre d’entreprises présentes lors d’une période analysée et lors de la même période de l’année précédente, qui n’ont pas changé de code NAF et dont l’établissement principal n’a pas changé de département entre ces deux périodes. Les évolutions sont calculées en glissement annuel (une période par rapport à la même période de l’année précédente) et corrigées des jours ouvrés.
Les entreprises dont le CA mensuel ou trimestriel dépasse 3 fois l’écart-type du CA mensuel ou trimestriel moyen des entreprises du même secteur d’activité (niveau 1 – sections) ont été écartées de l’analyse. Les entreprises réalisant un chiffre d’affaires annuel supérieur à 50 millions d’euros sont également écartées de l’échantillon analysé.
Afin de prendre en compte encore plus finement les impacts de la crise sanitaire, les mesures de restriction et le confinement, certains filtres ont pu être désactivés, notamment ceux excluant les entreprises dont le CA était à 0 sur les périodes analysées ou cumulant au moins la moitié de leurs déclarations à 0 sur la dernière année. Certaines déclarations à néant, notamment celles réalisées lors du mois de juillet ont pu être prises en compte afin de rendre compte de la réalité de l’activité des entreprises.
L’indice de chiffre d’affaires (ICA) mesure l’évolution du CA moyen entre une période (ici un trimestre) et la même période de l’année précédente, avec correction des jours ouvrés. L’ICA est affiché dans les cartes et graphiques en base 100 en N-1. Un ICA de 102,1 signifie une augmentation de 2,1% par rapport à la même période de l’année précédente.
Effet de base : un effet de base peut survenir lorsque l’évolution d’une variable entre N et N-1 varie non pas en raison d’une variation du niveau de la variable entre ces deux dates, mais principalement en raison de l’évolution antérieure (entre N-1 et N-2). À titre d’exemple, si une entreprise a subi une forte baisse d’activité entre N-1 et N-2, alors il y a plus de chance que l’évolution soit positive entre N et N-1.
L’indice de chiffre d’affaires cumulé (ICAC) mesure l’évolution du CA moyen de la période du 1er trimestre de l’année N au dernier trimestre présenté de l’année N, par rapport au CA moyen de la même période de l’année N-1, avec correction des jours ouvrés. L’ICAC est affiché en évolution en % dans les graphiques.
Les secteurs correspondent à la nomenclature d’activitésfrançaise NAF rév. 2, 2008 (édition 2015)
- Niveau 1 (sections), soit 21 secteurs.
- Niveau 5 (sous-classes), soit 732 secteurs.
Pour en savoir plus sur l’actualité et les spécificités économiques, financières, juridiques, comptables, fiscales et sociales, consultez les analyses sectorielles sur www.bibliordre.fr
Vous avez apprécié cet article ? Parcourez nos autres articles pour en savoir plus !
Un personnage central de ...
Aides énergie et carbur...